

Мультипликаторы P/E, P/S и EV/EBITDA: как ими пользоваться
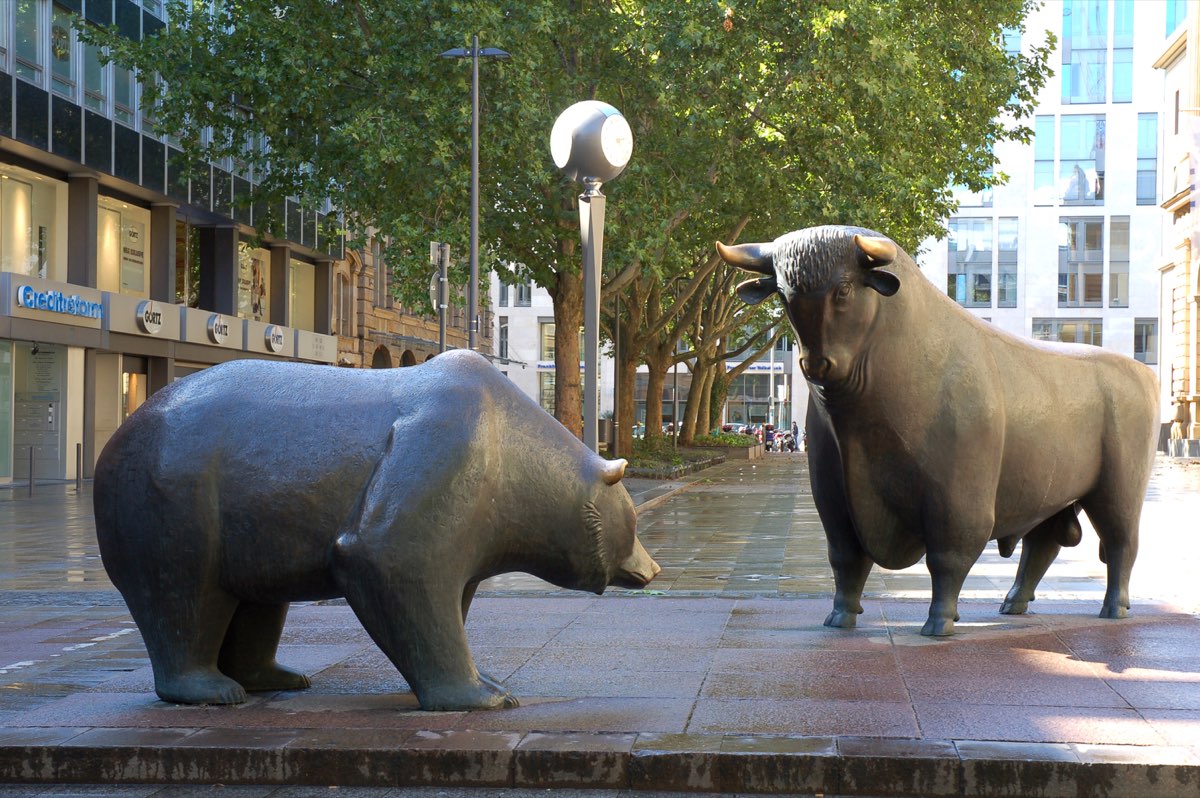
Скульптуры быка и медведя у Франкфуртской биржи. Скульптор: Райнхард Дахлауэр. Фото: Eva K., 2007 / Wikimedia Commons. CC BY-SA 2.5.
Мультипликаторы помогают сопоставить рыночную оценку бизнеса с его финансовыми результатами. P/E связывает капитализацию с прибылью, P/S с выручкой, а EV/EBITDA учитывает также долговое финансирование. Эти коэффициенты позволяют заметить различия между компаниями, но сами по себе не объясняют их причины. Для вывода нужны отчетность, сведения о бизнесе и понимание рисков.
Для чего используют мультипликаторы при оценке компаний
Абсолютные суммы не всегда удобны для сравнения: крупный бизнес обычно имеет и большую выручку, и более высокую стоимость. Мультипликаторы для оценки стоимости компании приводят эти величины к соотношениям. Так можно проверить, насколько различается оценка сопоставимых предприятий относительно их результатов, а затем изучить причины расхождения.
Выбор показателя зависит от задачи и доступных данных. В анализе полезно сочетать несколько коэффициентов, поскольку каждый описывает только часть финансовой картины.
- P/E показывает соотношение капитализации и чистой прибыли, относящейся к владельцам обыкновенного капитала.
- P/S сопоставляет капитализацию с выручкой, но не раскрывает расходы и долговую нагрузку.
- EV/EBITDA связывает стоимость бизнеса для поставщиков капитала с результатом до процентов, налогов и амортизации.
Мультипликаторы применяют и к частным компаниям, если доступны отчетность и данные об оценке капитала. Однако условия участия могут отличаться от биржевых: важны ограничения выхода, структура сделки и права участников. Например, при изучении предложений Pre-IPO на платформе Regolith финансовое сравнение следует дополнять анализом документов конкретной сделки.
Мультипликатор P/E
P/E, или Price to Earnings, показывает, сколько единиц рыночной стоимости собственного капитала приходится на единицу годовой прибыли. Для простого расчета капитализацию делят на чистую прибыль, относящуюся к соответствующему обыкновенному капиталу. При нескольких категориях долевых инструментов нужно проверить, согласованы ли числитель и знаменатель.
P/E = рыночная капитализация / годовая чистая прибыль. Допустим, у условной компании капитализация равна 12 млрд рублей, а соответствующая прибыль за последние 12 месяцев составляет 1 млрд рублей. Тогда P/E равен 12. Это соотношение стоимости и результата за выбранный период, а не срок возврата вложенных средств.
Исторический P/E рассчитывают по опубликованной прибыли, прогнозный по ожидаемой. Сравнивать их напрямую некорректно: ожидания могут не реализоваться. При убытке отрицательное значение не означает низкую оценку бизнеса, а при нулевой прибыли коэффициент не рассчитывается. Разовый доход тоже способен временно снизить P/E.
Торговый зал Франкфуртской фондовой биржи. Архивный снимок 2015 года. Фото: Ank Kumar / Wikimedia Commons. CC BY-SA 4.0.
Мультипликатор P/S
P/S, или Price to Sales, показывает отношение капитализации к годовой выручке. Формула: P/S = рыночная капитализация / выручка. Если в условном примере капитализация составляет 12 млрд рублей, а выручка 6 млрд рублей, результат равен 2. На каждую единицу выручки приходится две единицы рыночной оценки собственного капитала.
P/S можно рассчитать для убыточного бизнеса при положительной выручке, когда P/E малоинформативен. Но выручка не показывает, сколько средств остается после расходов. Две компании с одинаковым P/S могут существенно различаться по марже, долгу и потребности в финансировании. Поэтому низкое значение без анализа затрат не служит аргументом в пользу участия.
EV/EBITDA: оценка стоимости компании
EV, или Enterprise Value, учитывает стоимость бизнеса для разных поставщиков капитала. В упрощенном расчете к капитализации прибавляют процентный долг и вычитают денежные средства и их эквиваленты. При наличии привилегированного капитала и неконтролирующих долей требуются дополнительные корректировки. Состав долга и порядок учета аренды должны быть сопоставимы у всех участников сравнения.
EV/EBITDA = стоимость бизнеса EV / годовая EBITDA. EBITDA означает результат до процентов, налогов и амортизации; методику скорректированной EBITDA нужно проверять по раскрытиям компании. В условном примере капитализация 12 млрд рублей, долг 4 млрд рублей, денежные средства 1 млрд рублей. Тогда упрощенная EV составляет 15 млрд рублей, а при EBITDA 3 млрд рублей коэффициент равен 5.
EV/EBITDA помогает сравнивать предприятия с разной структурой финансирования, но не устраняет все различия. EBITDA не равна денежному потоку: она не отражает капитальные вложения и изменения оборотного капитала. Для капиталоемкого бизнеса эти расходы особенно существенны. При отрицательной EBITDA обычное ранжирование по коэффициенту теряет смысл.
Какие мультипликаторы отражают рентабельность компании
P/E, P/S и EV/EBITDA относятся к оценочным коэффициентам, а не к прямым показателям рентабельности. Они сопоставляют стоимость с финансовой базой. Рентабельность отвечает на другой вопрос: сколько прибыли бизнес получает относительно выручки, активов или собственного капитала.
Чистая маржа рассчитывается как чистая прибыль, деленная на выручку, и выражается в процентах. ROA соотносит прибыль со средними активами, ROE со средним собственным капиталом за период. Перед сравнением нужно уточнить используемый вариант прибыли. Высокий ROE может сопровождаться большим долгом, поэтому его нельзя оценивать отдельно от финансовой нагрузки.
Как сравнивать компании по мультипликаторам
Сравнение начинается с выбора аналогов, а не с поиска минимального значения. Даже внутри одной отрасли предприятия различаются по рынкам сбыта, темпам развития и источникам выручки. Чтобы результаты были сопоставимы, данные следует собрать в единую расчетную таблицу и последовательно проверить.
- Определите группу аналогов с близкими бизнес-моделями, географией работы и стадией развития.
- Зафиксируйте дату рыночной оценки и единый период финансовых результатов, например последние 12 месяцев. Прогнозные показатели сравнивайте отдельно.
- Сверьте валюту, единицы измерения, стандарты отчетности, состав долга и методику EBITDA. Отдельно отметьте разовые доходы и расходы.
- Рассчитайте коэффициенты и сопоставьте их с медианой группы и историческими значениями самого бизнеса. Проверьте, чем объясняются отклонения.
- Дополните расчет анализом маржи, денежных потоков, долговой нагрузки и потребности в инвестициях. Сформулируйте, какие риски могут объяснять более низкую оценку.
Предположим, у двух сопоставимых предприятий P/E равен 8 и 12. Первое выглядит дешевле относительно текущей прибыли, но этот результат может объясняться сокращением бизнеса или временным пиком доходов. У второго более высокая оценка может отражать ожидания роста, которые еще предстоит проверить. Одного расхождения недостаточно для вывода о недооцененности.
Биржевое табло и рабочие места трейдеров во Франкфурте. Архивный снимок 2015 года. Фото: Ank Kumar / Wikimedia Commons. CC BY-SA 4.0.
Ограничения анализа компаний по мультипликаторам
Низкий коэффициент дает повод для проверки, а не прогноз будущей динамики. В циклических отраслях прибыль на пике способна создавать впечатление дешевизны. Высокая оценка тоже не обязательно ошибочна, если бизнес отличается устойчивостью результатов или перспективами, однако такие предположения требуют обоснования.
Отраслевой ориентир может быть завышен у всей группы аналогов. Кроме того, отчетность описывает прошедший период, тогда как рыночная оценка меняется вместе с ожиданиями. Поэтому набор коэффициентов не позволяет составить достоверный список фаворитов на 2027 год. Инвестиционное решение требует более широкого анализа и учета возможности потери капитала.
FAQ
Что такое P/E простыми словами? Это отношение рыночной оценки собственного капитала бизнеса к соответствующей годовой прибыли. Значение 10 означает десять единиц стоимости на единицу прибыли, но не обещает возврат вложений за десять лет.
Что показывает мультипликатор P/S? Он показывает соотношение капитализации и выручки. Чтобы понять качество этой выручки, дополнительно изучают расходы, маржу и денежные потоки.
Какой P/E считается нормальным? Универсального значения нет. Ориентир зависит от отрасли, темпов роста, рисков и выбранного периода прибыли; его определяют по сопоставимым предприятиям.
Какие мультипликаторы используют для оценки бизнеса? Среди распространенных показателей P/E, P/S, EV/EBITDA и P/B. Последний связывает рыночную оценку собственного капитала с его балансовой величиной, но также требует учета особенностей бизнеса.
Можно ли определить недооцененность только по мультипликаторам? Можно обнаружить отклонение от аналогов, но нельзя подтвердить его причину. Для обоснованного вывода нужны отчетность, анализ долгов и денежных потоков, а также проверка предположений о дальнейшем развитии.
