

Венчурные инвестиции: как работают вложения в стартапы
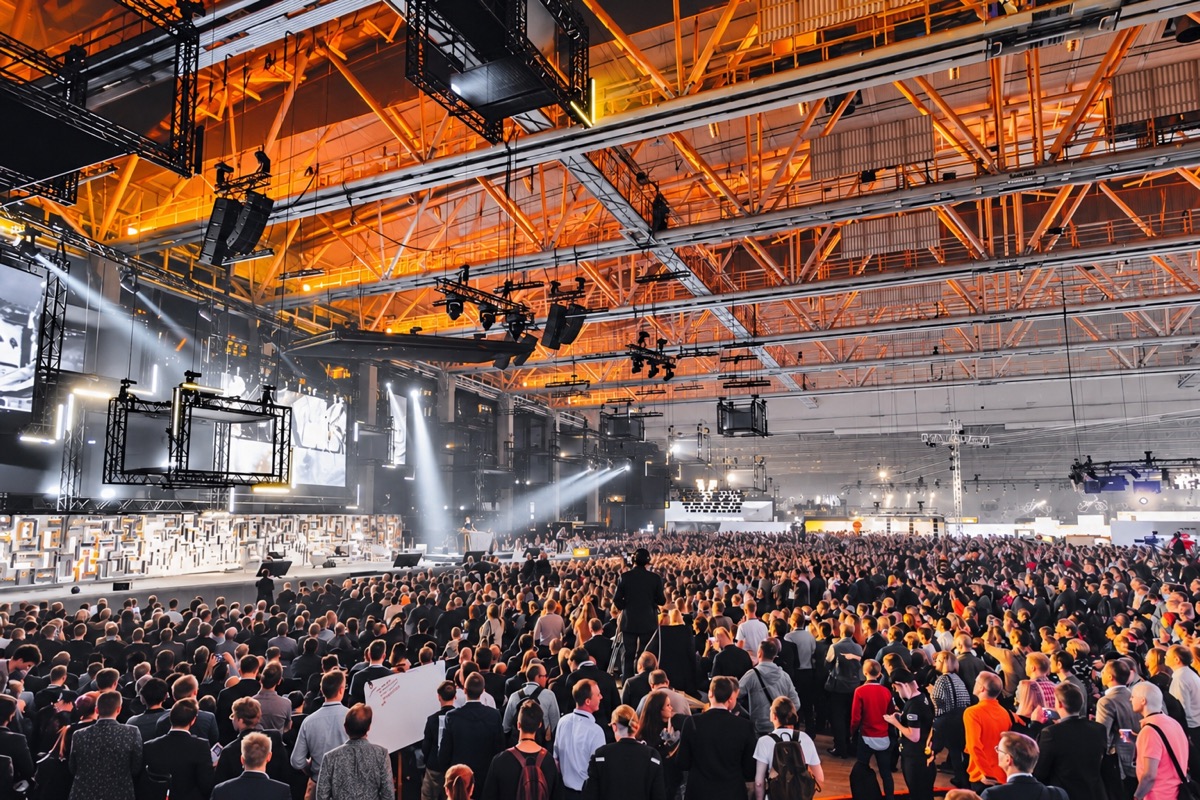
Конференция стартапов и инвесторов Slush. Jussi Hellstén / Slush, CC BY-SA 2.5
Венчурные инвестиции – это вложения в непубличные компании с потенциалом быстрого роста. Инвестор предоставляет капитал в обмен на долю в бизнесе или право получить ее в будущем. Он рассчитывает, что компания вырастет и его долю удастся продать дороже. При этом бизнес может не найти покупателей для своего продукта, остаться без финансирования или закрыться.
Молодой компании деньги нужны на разработку, команду и выход на рынок. Инвестор получает возможность участвовать в ее росте до появления акций на бирже. Между вложением и продажей могут пройти годы. Разберем, как устроена такая сделка, почему оценка стартапа отличается от дохода инвестора и что проверять до покупки.
Что означает венчур
В финансовой среде словом «венчур» называют инвестиции в быстрорастущие компании и индустрию, которая их финансирует. Английское venture означает рискованное предприятие. Неопределенность здесь возникает уже на уровне самого бизнеса. Команда может еще проверять, нужен ли ее продукт клиентам, сколько они готовы платить и получится ли обслуживать большой рынок.
Венчурный инвестор ищет компанию, способную значительно увеличить продажи и стоимость. Часто это разработчик программного обеспечения, медицинской технологии, нового оборудования или другого продукта, который можно продавать многим клиентам. Открытие еще одной небольшой кофейни само по себе не делает бизнес венчурным. Значение имеют возможности расширения и экономика такого роста.
Финансирование бывает ранним и поздним. На ранней стадии у команды может быть только прототип. На поздней – работающий продукт, крупные клиенты и существенная выручка. Поэтому слово «стартап» объединяет компании с очень разной зрелостью, потребностями в капитале и рисками.
Зачем стартапу инвестор
Разработка и продажи требуют расходов раньше, чем бизнес начнет зарабатывать достаточно для своего развития. Например, разработчику медицинского оборудования нужно создать устройство, провести испытания и получить необходимые разрешения. Компании, которая продает программное обеспечение, может понадобиться команда для разработки продукта и привлечения клиентов.
Кредит предполагает возврат денег и выплату процентов по согласованным условиям. У молодой компании может еще не быть устойчивого денежного потока и достаточного обеспечения. Продажа доли позволяет привлечь капитал без обычного графика погашения займа, но уменьшает долю основателей и может дать инвесторам влияние на решения компании.
Стороны договариваются не только о сумме. Они обсуждают, каких результатов команда должна достичь на эти деньги. Это может быть запуск продукта, рост числа платящих клиентов или выход на новый рынок. Если деньги закончатся раньше, чем компания сможет финансировать себя сама, потребуется следующий раунд.
Кто вкладывает в стартапы
Бизнес-ангел инвестирует собственные деньги. Нередко это предприниматель, который также помогает команде связями и опытом. Несколько ангелов могут объединиться в синдикат, чтобы совместно участвовать в сделке.
Венчурный фонд собирает капитал нескольких инвесторов и вкладывает его в портфель компаний. Управляющая команда отбирает сделки и сопровождает инвестиции. В международной практике управляющих партнеров называют GP, а инвесторов фонда – LP. LP получает участие в результате фонда, а не прямую долю в каждом его стартапе.
Корпоративный венчурный инвестор действует от имени крупной компании. Помимо финансового результата, ему могут быть интересны технологии, новые продукты и потенциальные партнерства.
Участие инвестора может включать место в совете директоров, помощь с наймом и знакомство с заказчиками. Для небольшой доли через фонд или специальную структуру такое влияние обычно осуществляет управляющий, а не каждый отдельный участник.
Конни Лойзос, Сара Го и Элад Гил на TechCrunch StrictlyVC, 24 января 2024 года. Фото: Nicole Nico Henderson / TechCrunch, CC BY 2.0
Как проходят раунды
Раундом называют привлечение денег от одного или нескольких инвесторов на одинаковых или близких условиях в определенный период. Обозначения стадий помогают ориентироваться в развитии компании.
- Pre-seed и seed. Команда проверяет идею, создает продукт и ищет первых клиентов. Инвестиции позволяют провести эту проверку.
- Series A. Компания развивает продукт и продажи, опираясь на первые подтвержденные результаты. Инвесторы оценивают, насколько устойчив спрос и можно ли повторять успешные продажи.
- Series B и следующие раунды. Деньги могут идти на расширение команды, новые рынки, производственные мощности или приобретения.
- Поздние раунды и pre-IPO. Компания привлекает капитал на более зрелом этапе. Подготовка к бирже может быть одной из целей, но само обозначение pre-IPO не устанавливает дату размещения.
У этих названий нет единого обязательного размера выручки или инвестиций. Компания может провести несколько посевных раундов, пропустить привычное обозначение стадии или продать бизнес до IPO.
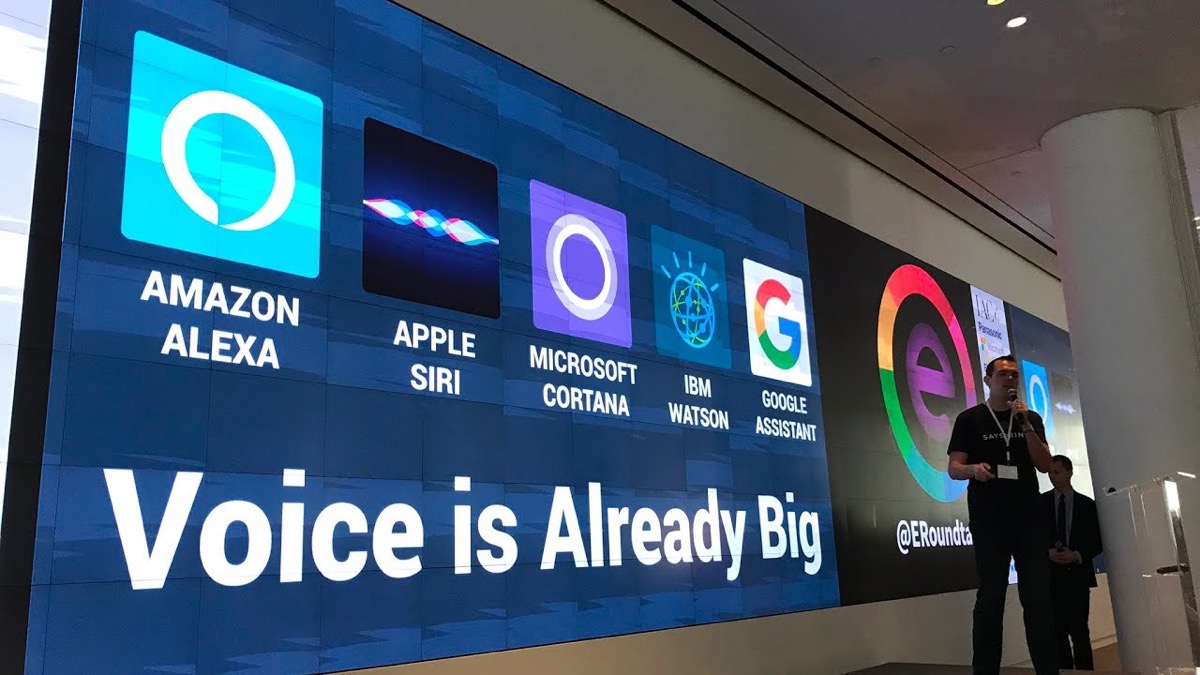
Марк Кристофер Уэбстер представляет Sayspring на Demo Day Entrepreneurs Roundtable Accelerator, апрель 2017 года. Фото: MarkChristopherWebster, CC BY-SA 4.0
Что получает инвестор
При покупке акций инвестор становится совладельцем компании. Права зависят от класса бумаг и документов сделки. Привилегированные акции могут давать преимущество при распределении денег после продажи бизнеса. У обыкновенных акций условия могут отличаться.
На ранних стадиях встречается SAFE – соглашение о будущем получении акций при предусмотренных договором событиях. При его подписании инвестор еще не становится акционером. В стандартной форме Y Combinator SAFE не является займом, у него нет процентов и срока погашения. Условия конвертации определяют, сколько акций получит инвестор позднее.
Другой инструмент – конвертируемый заем. Он сочетает долговые условия с возможностью превращения вложения в долю. Его нельзя автоматически приравнивать к SAFE.
При вложении через специальную компанию, которую часто называют SPV, инвестор может получить участие в этой структуре. Уже она владеет акциями стартапа. Тогда необходимо понимать, кто распоряжается бумагами, какие предусмотрены комиссии и как деньги после продажи поступят участнику.
Оценка компании и размер доли
Оценка показывает, на какой стоимости бизнеса стороны согласовали сделку. Она не равна выручке, прибыли или сумме денег на счетах компании. В раунде с выпуском новых акций различают оценку до инвестиций, pre-money, и после их поступления, post-money.
Рассмотрим условный пример без займов, опционов и других инструментов. Стартап оценили в $4 млн до раунда. Новый инвестор вложил $1 млн. После поступления денег оценка составила $5 млн, а доля инвестора – 20%. Расчет простой: $1 млн разделить на $5 млн.
Если за те же $1 млн согласована оценка $10 млн после раунда, инвестор получает 10%. Даже у одной и той же компании цена входа меняет потенциальный результат. Высокий темп роста бизнеса нужно сопоставлять с тем, сколько за него предлагают заплатить.
Почему доля уменьшается
Продолжим пример с долей 20%. Позднее компания привлекает еще $4 млн при оценке $16 млн до раунда. После сделки ее оценка достигает $20 млн, а новый участник получает 20%. У прежних владельцев вместе остается 80% компании.
Если первый инвестор не докупает акции, его доля снижается с 20% до 16%. Это называется размыванием. Количество принадлежащих ему акций в нашем примере сохраняется, но общее число акций увеличивается.
При оценке $20 млн пакет в 16% расчетно стоит $3,2 млн. Доля стала меньше в процентах, а ее расчетная стоимость выросла. Однако деньги инвестор пока не получил. В реальной сделке на результат также влияют опционные программы сотрудников, конвертируемые инструменты и права разных классов акций.
Право участвовать в следующих раундах пропорционально своей доле, pro rata, иногда позволяет поддерживать процент владения. Для этого потребуется дополнительный капитал. Наличие такого права проверяют в документах сделки.
Как инвестор получает доход
Основной расчет венчурного инвестора связан с продажей доли. Возможны несколько вариантов.
- Покупка компании. Другой бизнес приобретает стартап. Выплата акционерам зависит от структуры сделки, обязательств компании и очередности распределения средств.
- Вторичная продажа. Инвестор продает свои акции другому покупателю до IPO. Деньги получает продавец, а не сама компания. Для сделки может потребоваться согласие компании или других акционеров.
- IPO. Компания впервые публично предлагает акции инвесторам. Ранний акционер может получить возможность продать бумаги, но должен учитывать локап, доступность торгов и другие ограничения.
Допустим, компанию из нашего примера продали за $30 млн и вся сумма распределяется пропорционально долям, без долгов и преимущественных выплат. Пакет первого инвестора в 16% принесет $4,8 млн. Относительно вложенного $1 млн это x4,8 по сумме возврата и $3,8 млн прибыли, или +380%, до расходов и налогов.
Если сделка заняла восемь лет, x4,8 относится ко всему периоду. Это не годовая доходность. Для сравнения инвестиций нужно учитывать даты вложений и выплат, а также комиссии.
Участники TechCrunch Disrupt в Сан-Франциско. Архивное фото: Kimberly White / Getty Images for TechCrunch, CC BY 2.0
Почему фонду нужен портфель
Результаты венчурных сделок распределяются неравномерно. Компания может закрыться или вернуть только часть вложений, а отдельная удачная инвестиция – принести многократный рост. Поэтому профессиональный инвестор оценивает не только каждую компанию, но и сочетание сделок.
Условный портфель состоит из десяти вложений по $10 000, всего $100 000. Шесть инвестиций полностью потеряны. Три вернули по $10 000. Последняя принесла $200 000. Общая сумма возврата составила $230 000, или x2,3 до комиссий и налогов.
Этот расчет объясняет, как крупный успех может компенсировать потери. Заранее неизвестно, окажется ли такая компания в портфеле. Покупка десяти похожих стартапов также не устраняет общий риск, например зависимость всех проектов от одного рынка или источника финансирования.
Какие риски принимает инвестор
Потеря капитала. Продукт может не найти спроса, технология – не пройти испытания, команда – не справиться с ростом. При закрытии бизнеса денег после расчетов с кредиторами может не остаться.
Долгое ожидание продажи. У непубличных акций нет такой же постоянной возможности продажи, как у ликвидных биржевых бумаг. Поиск покупателя может занять годы, а предложенная цена – оказаться ниже последней оценки раунда.
Зависимость от нового финансирования. Если компания расходует больше денег, чем получает от деятельности, ей требуется запас капитала. Слабый рынок может вынудить ее привлекать деньги по более низкой оценке, сокращать расходы или отказаться от расширения.
Условия распределения денег. Разные классы акций могут получать выплаты в разной очередности. Поэтому цена продажи всего бизнеса не позволяет автоматически определить доход владельца конкретного пакета.
Недостаток информации. У частной компании обычно меньше публичной отчетности. Инвестору необходимо понимать, какие данные он получит после сделки и кто сможет проверять заявления команды.
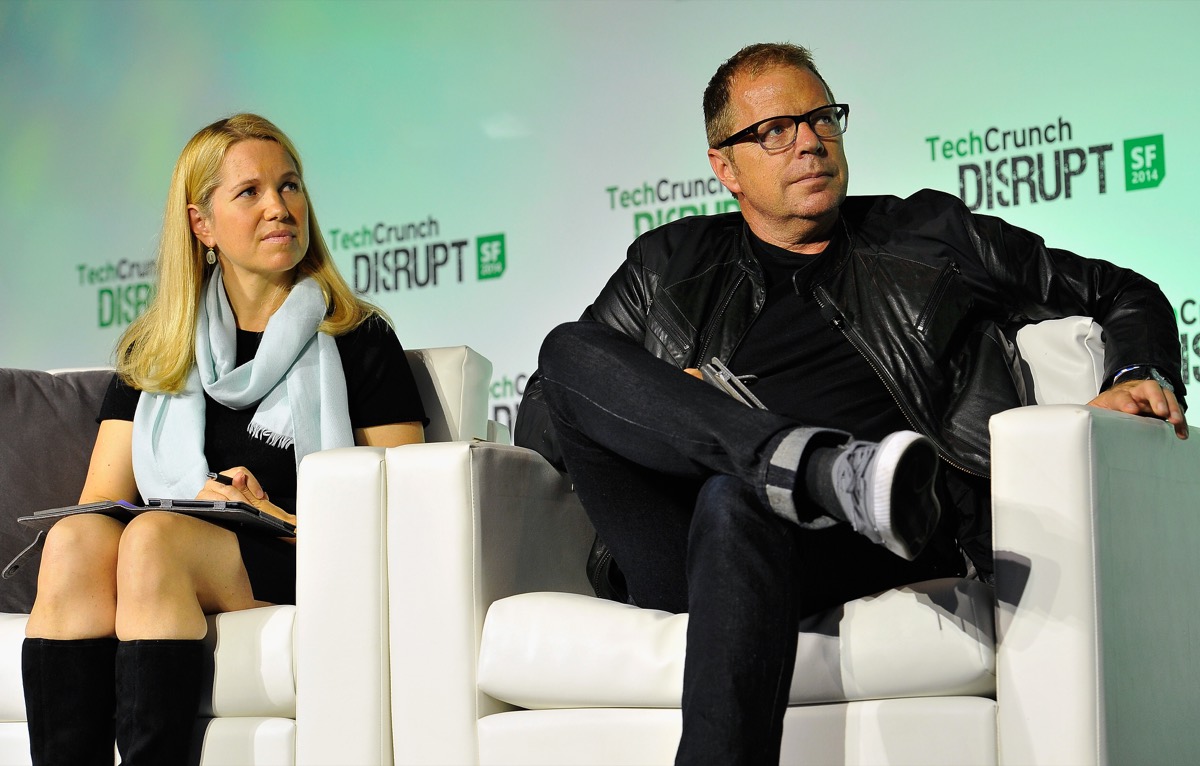
Джессика Ливингстон и Роберт Бруннер в жюри Startup Battlefield, Сан-Франциско, 9 сентября 2014 года. Фото: Steve Jennings / Getty Images for TechCrunch, CC BY 2.0
Как проверить предложение
Начать стоит с продукта и покупателей. Кто платит компании, зачем ему этот продукт и возвращается ли клиент? Рост выручки полезно рассматривать вместе с расходами на привлечение заказчиков и выполнением их заказов. Для компании с оборудованием важны производство и поставки, для биотехнологического проекта – результаты исследований и этапы разработки.
Затем нужно разобраться с деньгами. Сколько капитала осталось, как быстро он расходуется и какого результата хватит достичь до следующего привлечения? План следует сопоставлять с тем, что команда уже выполнила.
Перед вложением также должны быть понятны предмет покупки и условия владения:
- Какая компания или структура получает деньги и что именно оформляется на инвестора.
- По какой оценке проходит сделка и учтены ли инструменты, которые позднее превратятся в акции.
- Какие права у приобретаемых бумаг и кто принимает решения об их продаже.
- Какие комиссии и расходы уменьшают результат.
- При каких условиях можно выйти из инвестиции и что происходит, если запланированное IPO откладывается.
Известное имя в списке инвесторов помогает понять историю финансирования, но условия его участия могут отличаться от предложенных новому покупателю. Оценивать нужно собственную цену входа и права по своей сделке.
Венчур в личном портфеле
В венчуре между покупкой доли и ее продажей могут пройти годы. Все это время компания будет развивать продукт, искать клиентов и привлекать новые раунды, а инвестор – ждать возможности продать свои акции. Поэтому для таких вложений нужен капитал, который не потребуется в ближайшие несколько лет. Возможную потерю всей суммы тоже стоит учитывать заранее.
Способ участия определяет, сколько решений придется принимать самому. При прямой покупке инвестор выбирает компанию и изучает условия сделки. В фонде эту работу берет на себя управляющий, за услуги которого взимается комиссия. Если инвестиция проходит через платформу или специальную компанию SPV, нужно разобраться, кому принадлежат акции, кто решает, когда их продавать, и как деньги поступят инвестору.
Перспективный продукт и сильная команда могут привлечь внимание к компании, но результат вложения зависит еще и от цены покупки. Чем выше оценка на входе, тем большего роста потребуется от бизнеса, чтобы инвестор заработал. Поэтому вместе с планами компании стоит оценивать условия сделки и возможности последующей продажи доли.
